S&P 500 — évolution en octobre 2026
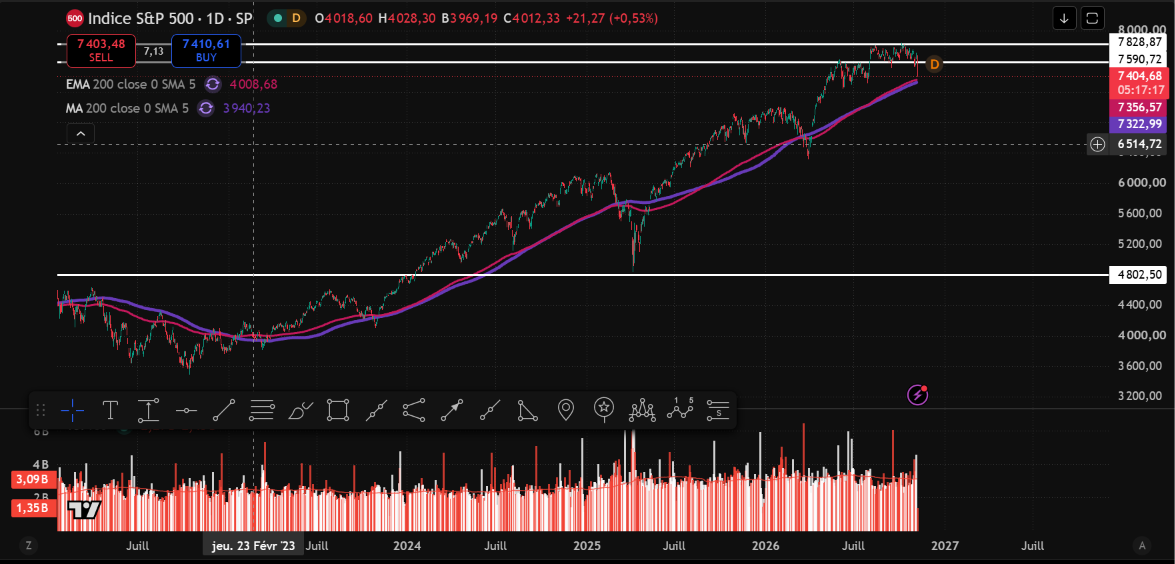
Vue élargie — évolution du S&P 500 sur une période plus longue (Graphique de TradingView)
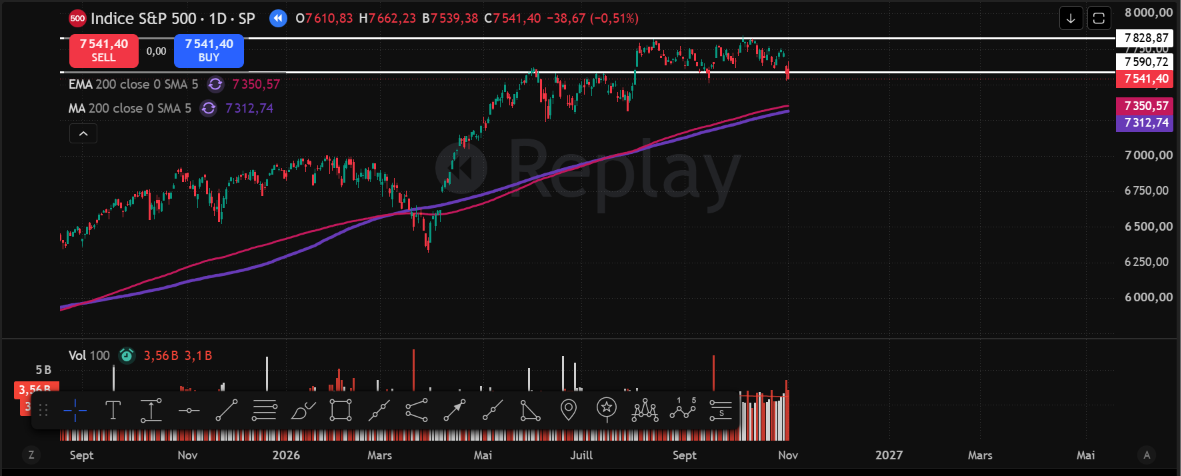
Vue rapprochée — évolution du S&P 500 sur le mois de octobre (Graphique de TradingView)
Le marché américain, représenté par l’indice S&P 500, a connu un mouvement relativement latéral au cours du mois d’octobre. Ce type de mouvement est généralement considéré comme une phase de consolidation, c’est-à-dire une période durant laquelle le marché évolue dans une fourchette de prix plutôt que de poursuivre une tendance haussière ou baissière marquée.
Cette période peut être comparée à une pause dans l'évolution du marché. Elle est relativement normale et peut même être bénéfique, particulièrement après une hausse ou une baisse rapide. Elle permet notamment aux investisseurs de réévaluer leurs positions, tandis que le marché absorbe les mouvements précédents et que les acheteurs et les vendeurs cherchent un nouvel équilibre. Une consolidation ne signifie toutefois pas nécessairement qu'une nouvelle hausse est imminente : elle peut aussi précéder une baisse ou une reprise de la volatilité.
Un projet particulièrement intéressant a retenu l'attention en octobre : Project Suncatcher, développé par Google (Alphabet). Le 1er octobre, Google a envoyé un satellite prototype en orbite terrestre à bord d'une fusée de SpaceX, dans le cadre d'une collaboration avec l'entreprise Planet.
L'objectif est d'étudier la possibilité d'installer, à long terme, des infrastructures informatiques dédiées à l'intelligence artificielle directement dans l'espace. Le satellite transporte notamment des puces spécialisées dans le traitement de l'intelligence artificielle, appelées TPU (Tensor Processing Units), conçues par Google.
L'expérience vise d'abord à déterminer si ces puces peuvent fonctionner de manière fiable dans les conditions particulièrement difficiles de l'espace. Elles doivent notamment résister aux radiations, aux variations extrêmes de température et aux contraintes physiques associées au lancement. Google souhaite également étudier les possibilités d'alimentation énergétique grâce à l'énergie solaire, qui pourrait être exploitée plus efficacement en orbite.
Les applications potentielles sont particulièrement intéressantes. À long terme, Google envisage la possibilité de mettre en place des centres de données en orbite, composés de plusieurs satellites interconnectés. Ces infrastructures pourraient notamment permettre de traiter des données directement dans l'espace, de réduire la quantité d'informations devant être transmise vers la Terre et de soutenir des systèmes satellitaires plus autonomes. Par exemple, un satellite pourrait analyser lui-même les images qu'il recueille, identifier des phénomènes particuliers et transmettre uniquement les informations pertinentes.
Il faut toutefois préciser que nous sommes encore au stade expérimental. Il ne s'agit pas encore d'un véritable centre de données spatial, mais plutôt d'une première étape visant à vérifier si cette technologie peut fonctionner dans un environnement orbital.
Du côté du marché de l'emploi, le rapport sur les créations d'emplois non agricoles (Nonfarm Payrolls) pour le mois de septembre a révélé une augmentation de seulement 29 000 emplois, alors que les analystes anticipaient une création d'environ 96 000 emplois. Il s'agit donc d'un résultat nettement inférieur aux attentes, ce qui témoigne d'un ralentissement des embauches aux États-Unis.
Le taux de chômage est toutefois demeuré relativement stable à 4,2 %. Il est donc important de distinguer le ralentissement des créations d'emplois d'une détérioration généralisée du marché du travail. Les entreprises continuent d'embaucher, mais à un rythme plus modéré. D'ailleurs, les créations d'emplois des deux mois précédents ont également été révisées à la baisse, ce qui renforce le constat d'un marché de l'emploi moins dynamique.
Cette situation est particulièrement surveillée par les investisseurs et la Réserve fédérale américaine (Fed). Un ralentissement trop important du marché du travail pourrait fragiliser l'économie et éventuellement justifier une réduction des taux d'intérêt. À l'inverse, si l'économie demeure suffisamment solide, la Fed pourrait conserver une politique monétaire plus restrictive afin de maîtriser l'inflation.
Aussi, le président américain Donald Trump aurait exprimé son intention d’acheter du diesel à la Russie, une nouvelle qui suscite la colère de certains. Si une telle transaction se concrétisait, elle contreviendrait à deux lois fédérales américaines.
Par ailleurs, les inquiétudes des investisseurs à l'égard de l'intelligence artificielle (IA) ont refait surface durant la deuxième moitié du mois d'octobre. Après plusieurs années d'enthousiasme et d'importantes hausses boursières dans le secteur technologique, les investisseurs commencent à s'interroger davantage sur la rentabilité réelle des sommes investies dans cette technologie.
En effet, les grandes entreprises technologiques, notamment Microsoft, Alphabet, Amazon et Meta, consacrent des dizaines, voire des centaines de milliards de dollars à développer leurs infrastructures liées à l'IA. Ces investissements comprennent notamment la construction de centres de données, l'achat de processeurs spécialisés, le développement de réseaux informatiques et l'approvisionnement en énergie nécessaire au fonctionnement de ces installations.
Le problème est que ces investissements sont extrêmement coûteux et que leur rentabilité à long terme demeure incertaine. Autrement dit, même si la demande pour les services d'intelligence artificielle augmente rapidement, cela ne garantit pas que les entreprises réussiront à générer suffisamment de revenus pour couvrir leurs dépenses et dégager des bénéfices proportionnels aux capitaux investis.
Les investisseurs cherchent donc à déterminer si l'IA représente véritablement une nouvelle source de croissance durable ou si les attentes actuelles sont devenues trop élevées par rapport aux résultats financiers que cette technologie pourra réellement produire.
Cette incertitude peut exercer une pression sur les valorisations boursières des entreprises technologiques, particulièrement celles dont le cours repose en grande partie sur les perspectives de croissance liées à l'IA. Si les revenus ou les bénéfices futurs ne répondent pas aux attentes, certaines de ces entreprises pourraient subir des corrections importantes en Bourse.
Cette inquiétude s'est d'ailleurs reflétée dans les marchés en octobre, alors que plusieurs grandes entreprises technologiques ont connu des reculs importants malgré une meilleure résistance de plusieurs autres secteurs du marché américain.
TSX — évolution en octobre 2026
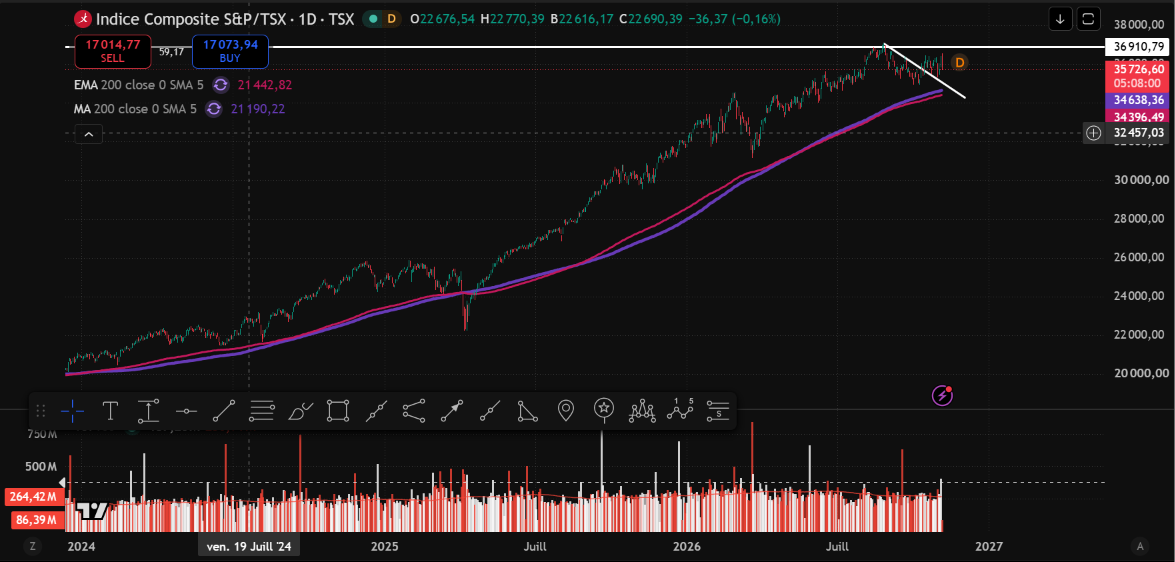
Vue élargie — évolution du TSX sur une période plus longue (Graphique de TradingView)
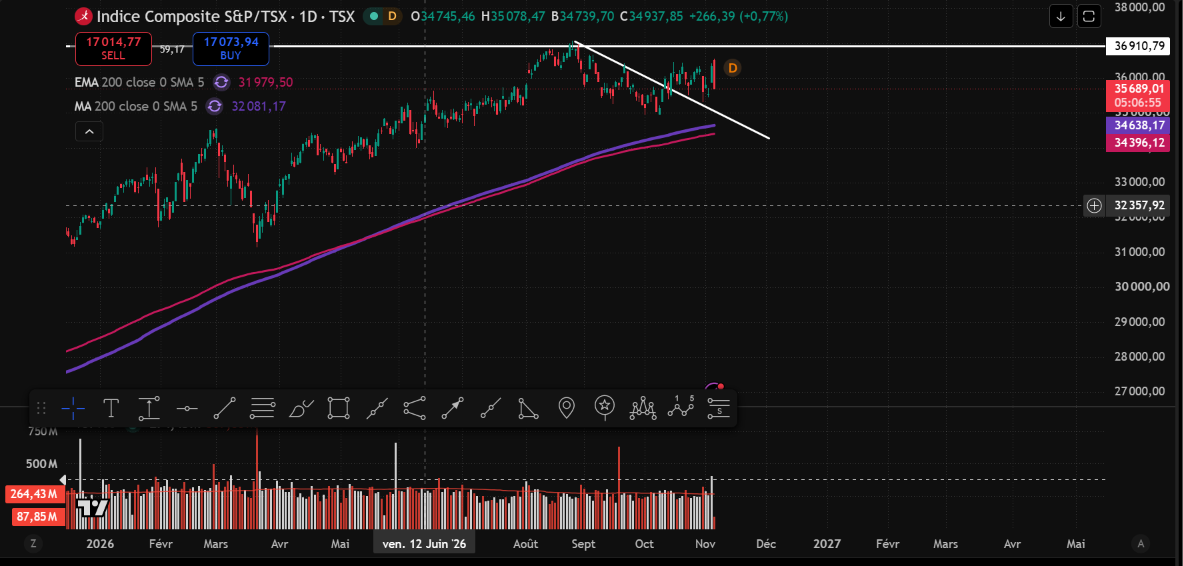
Vue rapprochée — évolution du TSX sur le mois de octobre (Graphique de TradingView)
La Bourse de Toronto, représentée par l'indice S&P/TSX Composite, a connu une période de recul depuis la fin du mois d'août. Toutefois, à partir de la mi-octobre, l'indice a commencé à reprendre de la vigueur, après avoir atteint un creux au début du mois. Cette reprise a notamment été soutenue par plusieurs annonces gouvernementales favorables aux entreprises canadiennes, ainsi que par un regain d'intérêt des investisseurs pour certains secteurs du marché.
Parmi les facteurs ayant contribué à améliorer le sentiment des investisseurs, on retrouve les nouvelles mesures de soutien financier annoncées par les gouvernements canadien et ontarien pour les industries touchées par les tensions commerciales avec les États-Unis. Le 21 octobre, le gouvernement fédéral et le gouvernement de l'Ontario ont notamment annoncé un plan d'investissement de 8,7 milliards de dollars destiné à soutenir plusieurs secteurs stratégiques, particulièrement les industries de l'acier et de l'automobile.
Ces mesures comprennent notamment des investissements pour moderniser les installations industrielles, soutenir les entreprises affectées par les tarifs douaniers américains et favoriser la diversification des marchés d'exportation. L'objectif est de réduire la dépendance économique du Canada envers les États-Unis et de renforcer la compétitivité des entreprises canadiennes. De telles annonces peuvent être bien accueillies par les investisseurs puisqu'elles contribuent à réduire certains risques financiers pour les entreprises concernées et à améliorer leurs perspectives de croissance à long terme.
Par ailleurs, les mesures fiscales visant à encourager les investissements des entreprises constituent également un élément favorable. Le gouvernement fédéral a notamment mis de l'avant une déduction accélérée permettant aux entreprises de déduire immédiatement une grande partie, voire la totalité, du coût de certains nouveaux investissements en capital. Cette mesure vise à encourager les entreprises à investir dans leurs équipements, leurs infrastructures et leur capacité de production. En réduisant temporairement leur facture fiscale et le coût après impôt de leurs investissements, ces changements peuvent favoriser l'expansion des entreprises et soutenir leur rentabilité future.
Comme pour le marché américain, la hausse des rendements des obligations gouvernementales représente un facteur de pression pour les marchés boursiers canadiens.
En effet, lorsque les rendements obligataires augmentent, les obligations peuvent devenir plus intéressantes pour certains investisseurs, puisqu'elles offrent des revenus relativement prévisibles et sont généralement considérées comme moins risquées que les actions, particulièrement lorsqu'il s'agit d'obligations gouvernementales.
Cette situation peut inciter certains investisseurs à réorienter une partie de leurs capitaux vers les obligations plutôt que vers les actions. De plus, la hausse des taux d'intérêt et des rendements obligataires peut augmenter les coûts d'emprunt des entreprises, ralentir leurs projets d'expansion et réduire la valeur actuelle de leurs bénéfices futurs. Ces différents éléments peuvent exercer une pression sur les valorisations boursières.
L'incertitude entourant les relations commerciales entre le Canada et les États-Unis contribue également à cette situation. Lorsque les tensions commerciales augmentent, certains investisseurs cherchent à réduire leur exposition aux actifs plus risqués et à privilégier des placements considérés comme plus défensifs, notamment les obligations gouvernementales.
Il faut toutefois distinguer deux phénomènes : les inquiétudes économiques peuvent favoriser l'achat d'obligations refuges, ce qui tend à faire augmenter leur prix et diminuer leur rendement. À l'inverse, les craintes inflationnistes et les anticipations de hausses de taux peuvent pousser les rendements vers le haut.
Un autre élément ayant exercé une pression sur la Bourse de Toronto est le recul du secteur des matériaux, particulièrement depuis la fin du mois d'août.
Cette faiblesse est notamment liée à la diminution du prix de l'or, qui a connu une correction après avoir atteint des niveaux particulièrement élevés. Cette baisse affecte directement les entreprises minières dont les activités reposent principalement sur l'extraction et la vente de métaux précieux.
En effet, lorsque le prix de l'or diminue, les revenus potentiels des sociétés minières peuvent également diminuer, particulièrement si leurs coûts d'exploitation demeurent relativement stables. Cela peut réduire leurs marges bénéficiaires et exercer une pression sur leurs résultats financiers, ce qui se reflète éventuellement dans le cours de leurs actions.
Le secteur des matériaux occupe une place importante dans l'économie canadienne et dans la composition de la Bourse de Toronto. Il comprend notamment les entreprises minières spécialisées dans l'or, l'argent, le cuivre et d'autres ressources naturelles. Par conséquent, les variations du prix des matières premières peuvent avoir une influence considérable sur la performance de l'indice S&P/TSX.
Il est toutefois important de rappeler que toutes les entreprises de ce secteur ne sont pas touchées de la même manière. Certaines sociétés spécialisées dans d'autres ressources naturelles peuvent évoluer différemment selon l'offre, la demande et les conditions économiques mondiales.
Du côté du marché de l'emploi, les données de septembre ont révélé une détérioration plus importante que prévu. Le Canada a enregistré une perte nette de 68 300 emplois, alors que les analystes anticipaient plutôt une création d'environ 9 200 emplois.
Il s'agit d'un résultat particulièrement préoccupant, d'autant plus que le mois d'août avait déjà enregistré une perte de 41 700 emplois. Le taux de chômage a également augmenté, passant de 6,4 % à 6,5 %.
Cette diminution de l'emploi peut avoir plusieurs conséquences sur l'économie canadienne. Lorsque moins de personnes occupent un emploi, les revenus disponibles des ménages peuvent diminuer, ce qui risque de ralentir leurs dépenses de consommation. Or, la consommation des ménages représente une composante importante de l'activité économique canadienne.
Un ralentissement prolongé du marché du travail pourrait donc entraîner une diminution de la demande pour les biens et services, ralentir la croissance économique et exercer une pression supplémentaire sur les revenus des entreprises.
Ces données sont également importantes pour la Banque du Canada, puisqu'elles permettent d'évaluer la santé de l'économie et les risques associés à l'inflation. Normalement, un marché de l'emploi qui se détériore peut justifier une réduction des taux d'intérêt afin de soutenir l'activité économique. Toutefois, d'autres facteurs, notamment l'évolution de l'inflation, doivent également être pris en considération.
À noter que les pertes d'emplois de septembre ont principalement touché le secteur public, notamment les services d'enseignement et les soins de santé. Le secteur privé a, quant à lui, affiché peu de changements durant le mois.
Finalement, un événement important à surveiller en octobre a été la décision de la Banque du Canada d'augmenter son taux directeur de 0,25 point de pourcentage, le faisant passer de 2,25 % à 2,50 % le 28 octobre.
Cette décision est particulièrement intéressante puisque le marché de l'emploi canadien montre des signes de faiblesse. Toutefois, la Banque du Canada considère que les pressions inflationnistes demeurent suffisamment importantes pour justifier un resserrement de sa politique monétaire.
En effet, l'inflation devrait demeurer plus élevée que prévu, notamment en raison des coûts énergétiques et des pressions sur les prix de certains biens et services. La Banque souhaite donc éviter que ces hausses de prix se propagent davantage dans l'économie et deviennent persistantes.
Une augmentation du taux directeur entraîne généralement une hausse des coûts d'emprunt pour les ménages et les entreprises. Les prêts hypothécaires à taux variable, les marges de crédit et certains prêts commerciaux peuvent ainsi devenir plus coûteux.
Pour les ménages, cela peut réduire le revenu disponible et limiter les dépenses de consommation. Pour les entreprises, cela peut rendre les projets d'expansion, les acquisitions et les investissements plus coûteux, ce qui risque de ralentir leur croissance.
Du côté des marchés boursiers, une hausse des taux d'intérêt peut également rendre les placements à revenu fixe plus attrayants par rapport aux actions. Elle peut aussi réduire la valorisation de certaines entreprises, particulièrement celles dont les perspectives de croissance reposent sur des bénéfices attendus dans plusieurs années.
Cette décision démontre donc que la Banque du Canada doit composer avec un équilibre délicat : maîtriser l'inflation tout en évitant de fragiliser davantage une économie qui montre déjà des signes de ralentissement.