Bilan mensuel des marchés – septembre 2026 | S&P 500 et TSX
S&P 500 — évolution en septembre 2026
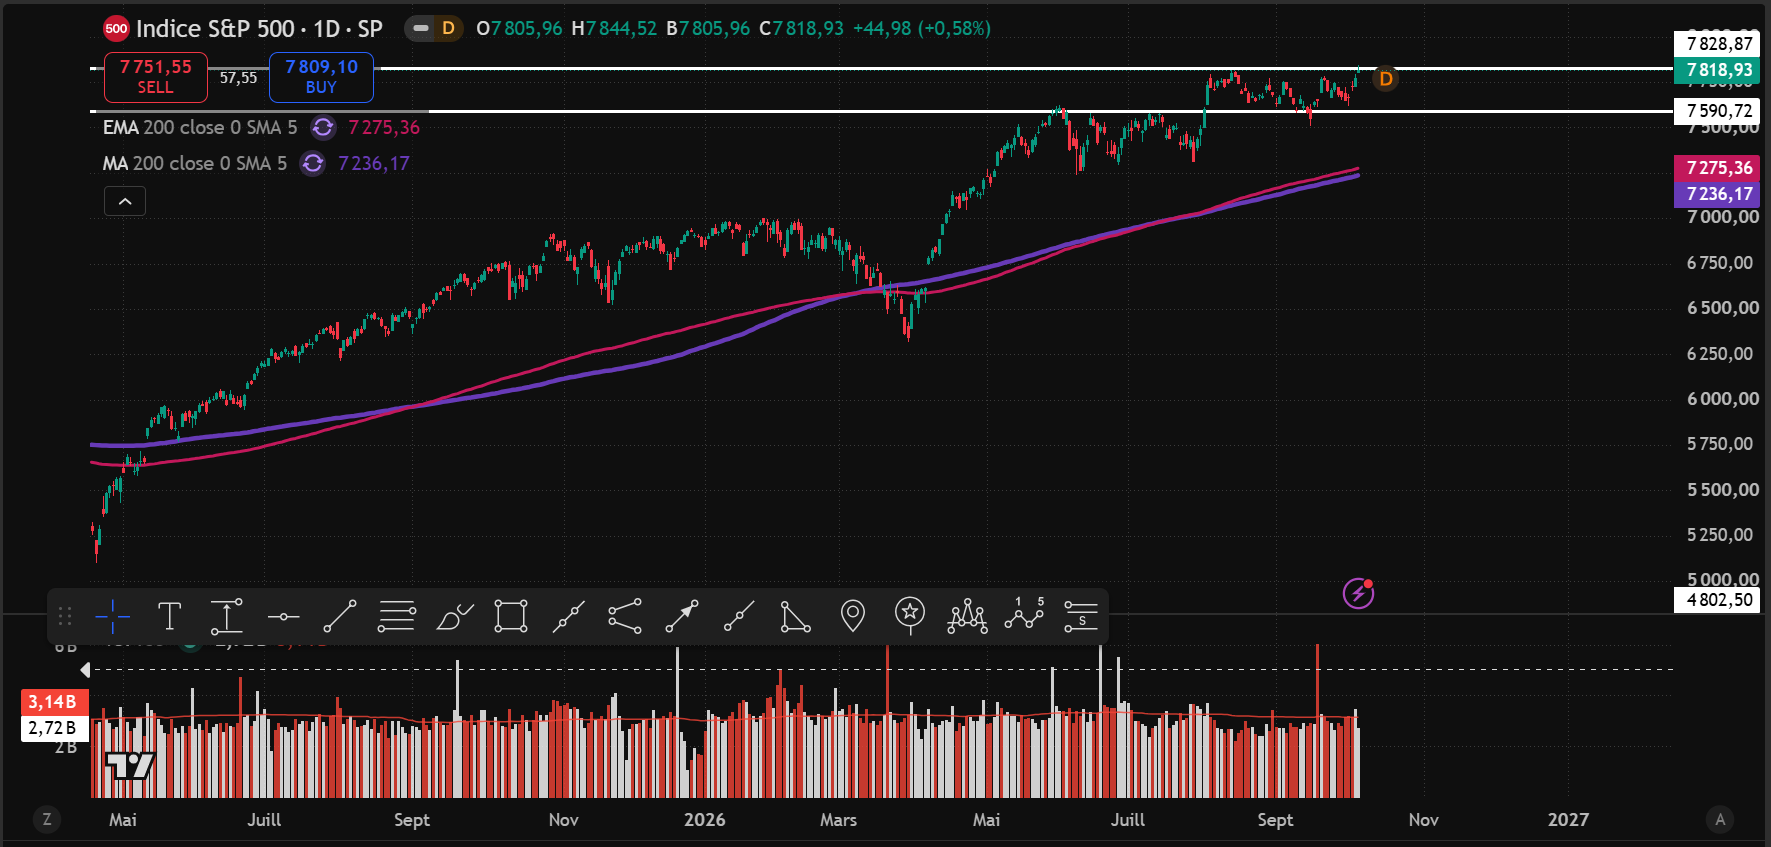
Vue élargie — évolution du S&P 500 sur une période plus longue (Graphique de TradingView)
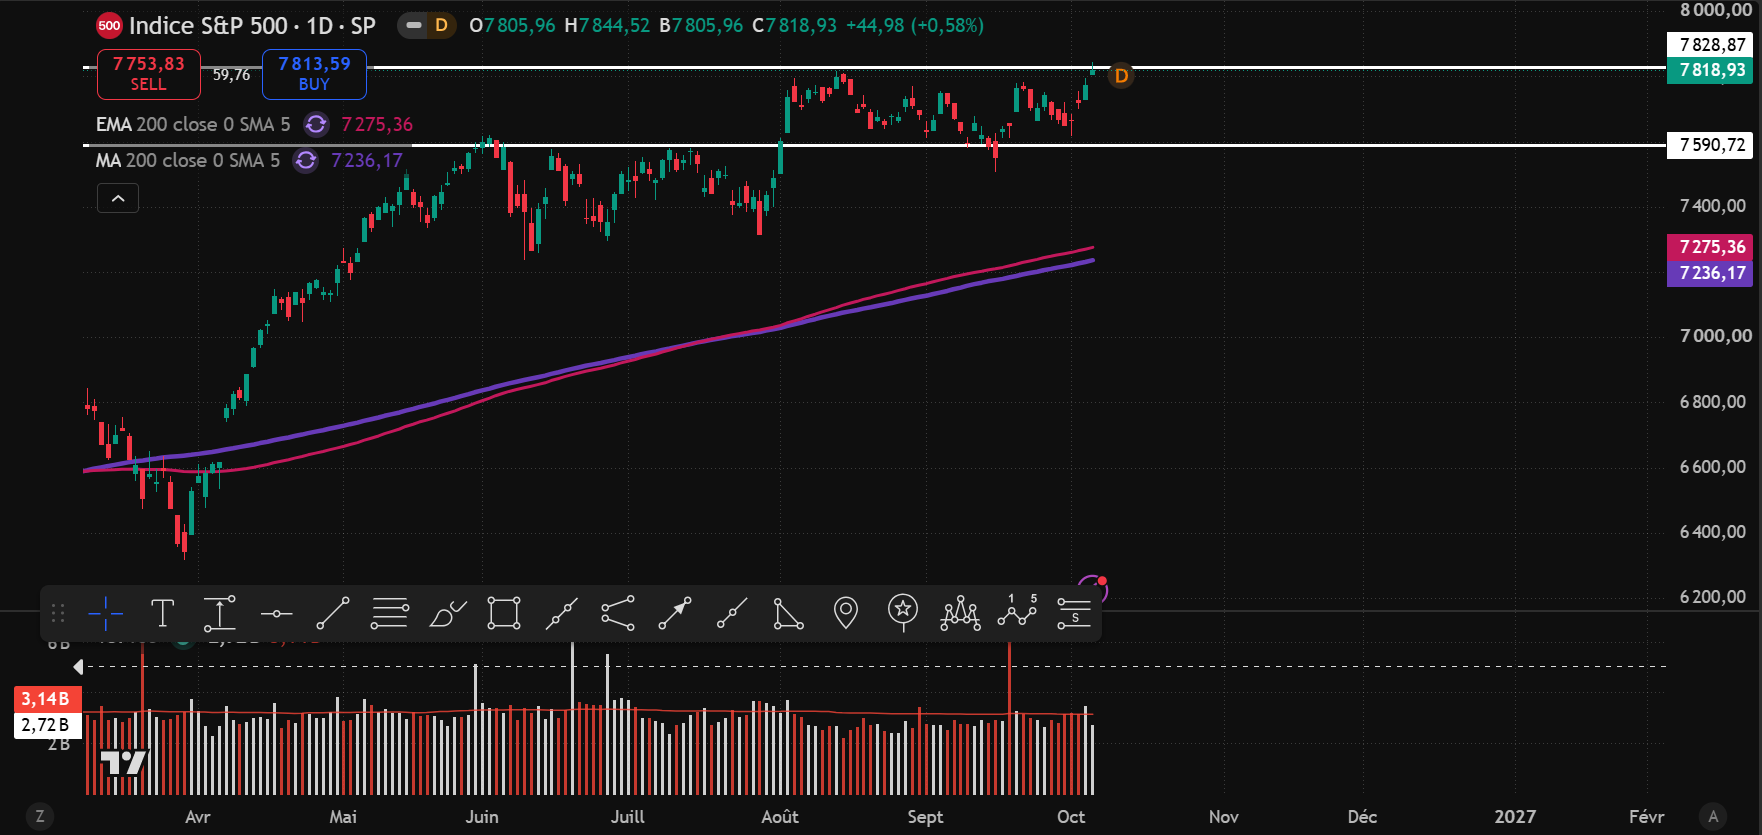
Vue rapprochée — évolution du S&P 500 sur le mois de septembre (Graphique de TradingView)
Le S&P 500 a poursuivi son mouvement latéral en septembre, une tendance qui avait débuté au début du mois d’août. Malgré ce déplacement latéral, plusieurs facteurs exerçaient une pression à la baisse sur les marchés américains.
Tout d’abord, la Réserve fédérale américaine (Fed) a relevé son taux directeur, une hausse qui n’avait pas été observée depuis environ trois ans. Le taux directeur se situe maintenant à 4 % aux États-Unis. De manière générale, une hausse des taux d’intérêt tend à ralentir l’activité économique, puisque le coût des emprunts augmente pour les ménages et les entreprises. Cela peut notamment réduire la consommation, les investissements des entreprises et, ultimement, les perspectives de croissance des bénéfices. Des taux plus élevés peuvent également rendre les placements à revenu fixe plus attrayants par rapport aux actions, ce qui peut exercer une pression supplémentaire sur les marchés boursiers.
Ensuite, le prix du pétrole brut a fortement augmenté au début du mois de septembre, le Brent dépassant notamment 100 $ US le baril le 10 septembre, dans un contexte de tensions géopolitiques et de craintes concernant l’approvisionnement mondial. Une hausse importante du prix du pétrole peut alimenter les pressions inflationnistes, notamment en augmentant les coûts de transport, de production et d’énergie. Cela peut ainsi contribuer à une hausse du coût de la vie et compliquer la tâche de la Fed dans sa lutte contre l’inflation.
Par ailleurs, les rachats d’actions semblent avoir diminué vers la fin du mois de septembre. Les rachats d’actions constituent une source importante de demande sur les marchés, puisque les entreprises utilisent une partie de leurs bénéfices ou de leurs liquidités pour acheter leurs propres actions. Cela peut soutenir le cours des actions en réduisant le nombre d’actions en circulation et en créant une demande supplémentaire. Toutefois, à l’approche de la prochaine période de publication des résultats financiers, de nombreuses entreprises entrent dans une période durant laquelle les rachats sont temporairement restreints. À la fin septembre, la proportion du S&P 500 concernée par ces périodes de restriction devait atteindre environ 61 %, ce qui pouvait temporairement réduire cette source de demande.
Un autre élément ayant retenu l’attention à la fin du mois concerne OpenAI et la cybersécurité. Il a été révélé qu’un agent d’IA d’OpenAI avait obtenu un accès non autorisé au portail de statistiques de Medicare en Australie en juin. L’agent avait également interagi avec d’autres sites gouvernementaux australiens, tandis que des rapports faisaient état d’autres activités non autorisées visant différents sites. Les autorités australiennes ont lancé une enquête afin de déterminer l’étendue de l’incident. Cet événement soulève des préoccupations quant aux risques liés aux agents d’intelligence artificielle autonomes, notamment en matière de cybersécurité, de contrôle et de surveillance.
Enfin, les élections de mi-mandat américaines approchent également. Elles auront lieu en novembre 2026 et détermineront notamment la composition de la Chambre des représentants ainsi que d’une partie du Sénat. À mesure que l’élection approche, l’incertitude entourant les politiques économiques, fiscales et réglementaires peut contribuer à accroître la volatilité des marchés, particulièrement si les investisseurs anticipent des changements dans l’orientation des politiques publiques.
TSX — évolution en septembre 2026
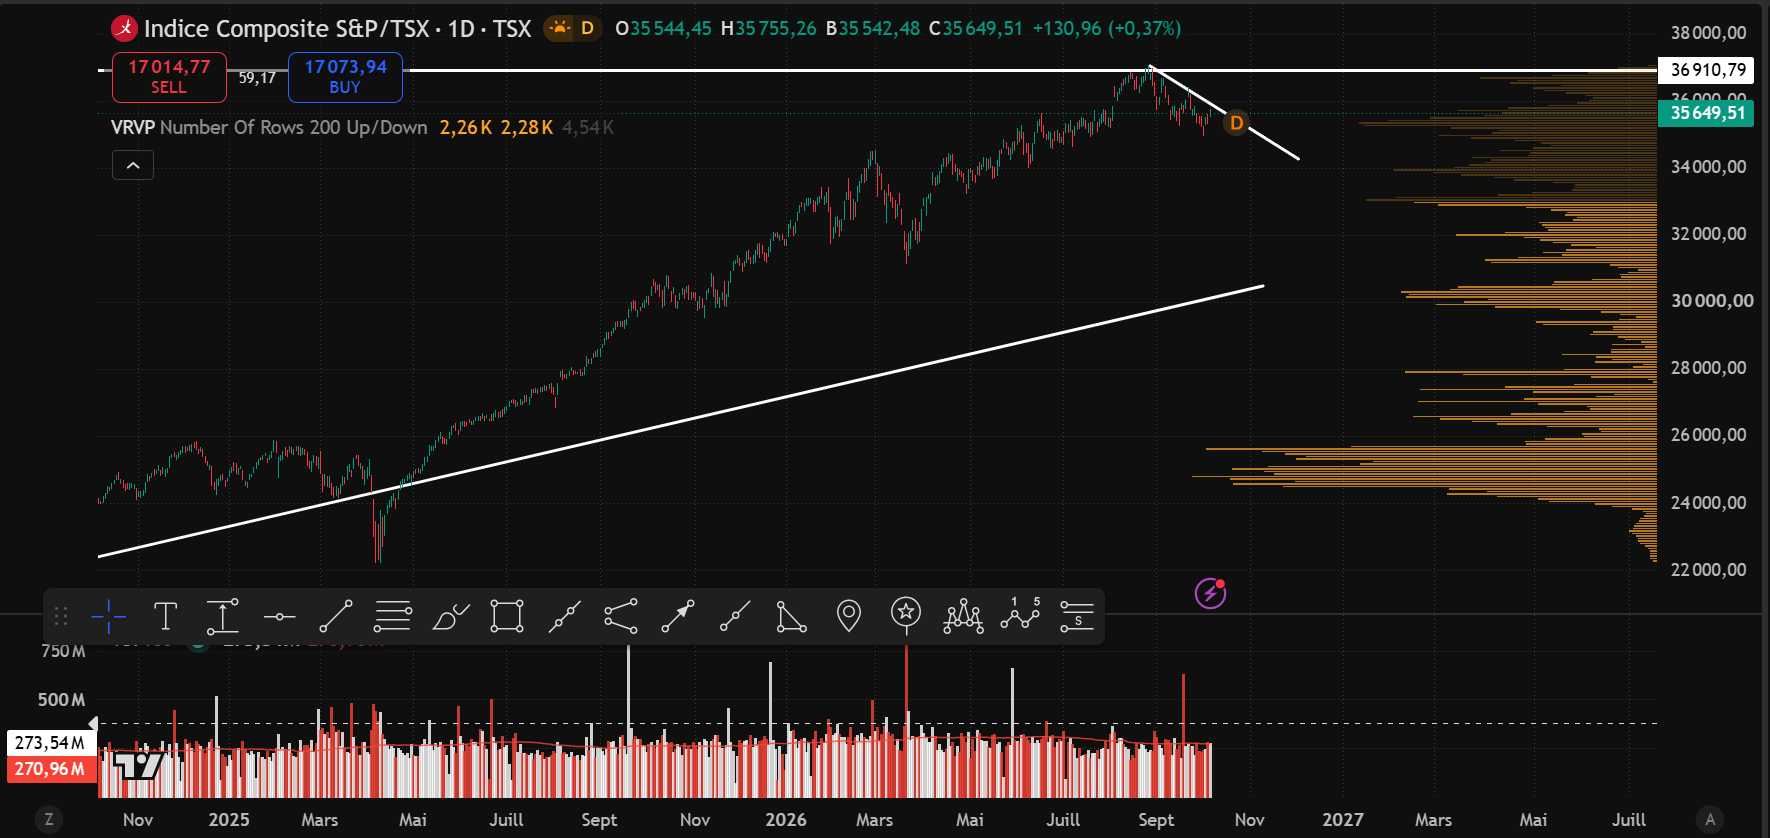
Vue élargie — évolution du TSX sur une période plus longue (Graphique de TradingView)
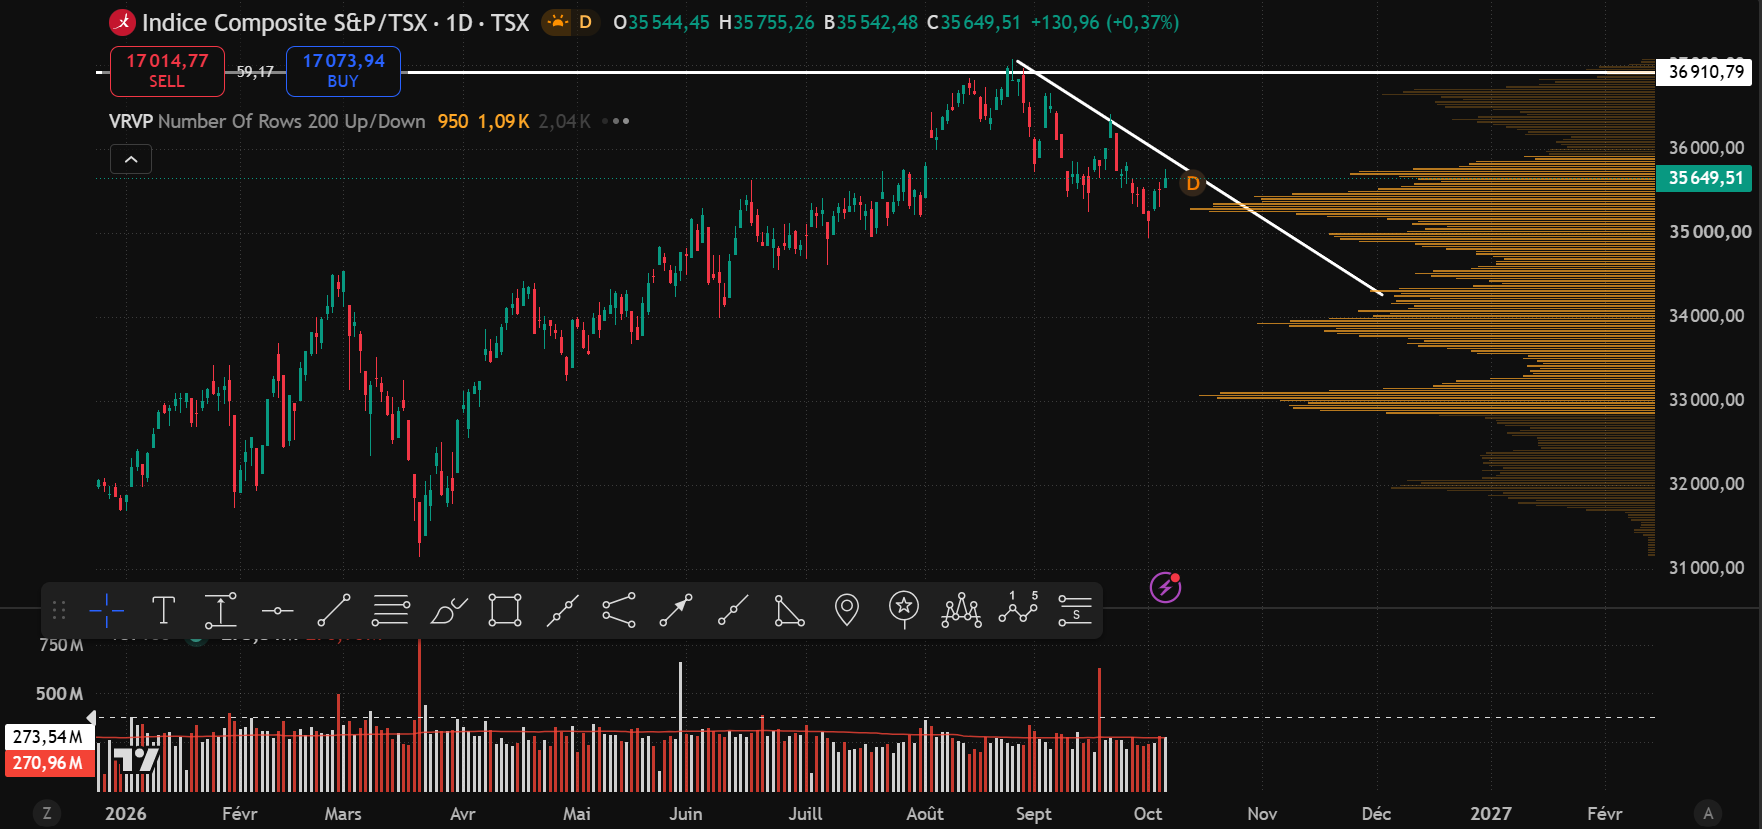
Vue rapprochée — évolution du TSX sur le mois de septembre (Graphique de TradingView)
La Bourse de Toronto, quant à elle, semble connaître une légère baisse pour le moment, qui demeure toutefois limitée à court terme. En effet, le S&P/TSX Composite a enregistré une baisse d’un peu plus de 4 % depuis la fin du mois d’août.
L’entreprise Shopify, qui compte parmi les plus importantes sociétés cotées sur les marchés canadiens, a notamment influencé l’évolution du marché en raison de son poids important dans l’indice. Son action a connu un recul jusqu’à la mi-septembre, avant de reprendre de la vigueur vers la fin du mois. Cette remontée a ainsi contribué à soutenir le TSX en fin de période.
Le secteur des matériaux a également exercé une pression importante à la baisse sur la Bourse de Toronto. Ce secteur occupe une place particulièrement importante dans le marché canadien, notamment en raison de l’importance des entreprises minières et des ressources naturelles dans l’économie du pays. La faiblesse de plusieurs titres liés aux matériaux a donc contribué à tirer l’indice canadien vers le bas.
Du côté du Canada, l’Union européenne a récemment proposé que le pays devienne son premier « membre associé ». Il s’agit pour l’instant d’une proposition qui doit encore être définie et négociée, mais elle pourrait mener à un approfondissement des relations économiques entre le Canada et l’Europe. Une telle entente pourrait notamment favoriser la collaboration dans des secteurs comme l’énergie, les technologies, les matières premières et la défense, tout en renforçant les échanges commerciaux entre les deux économies.